


미사용 보장 최대 5회까지 다음 해로 누적 이연…치료 집중 시기 보장 공백 해소
치료별 연 1회형 대비 보험료 28~47% 절감…보장 효율성과 가격 경쟁력 동시 확보
[메가경제=박성태 기자] 암 등 중대 질환 치료 과정에서 당해 연도에 쓰지 않은 보장 한도를 버리지 않고 다음 해로 넘겨 쓸 수 있는 혁신적인 보험 담보 구조가 배타적 권리를 인정받았다.
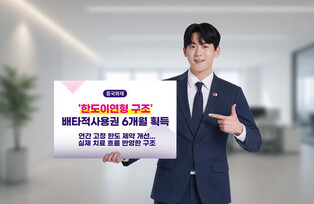
태광그룹 금융계열사인 흥국화재는 사용하지 않은 연간 보장 한도를 차기 연도로 넘겨 활용하는 '한도이연형 구조'에 대해 손해보험협회로부터 6개월의 배타적사용권을 획득했다고 15일 밝혔다.
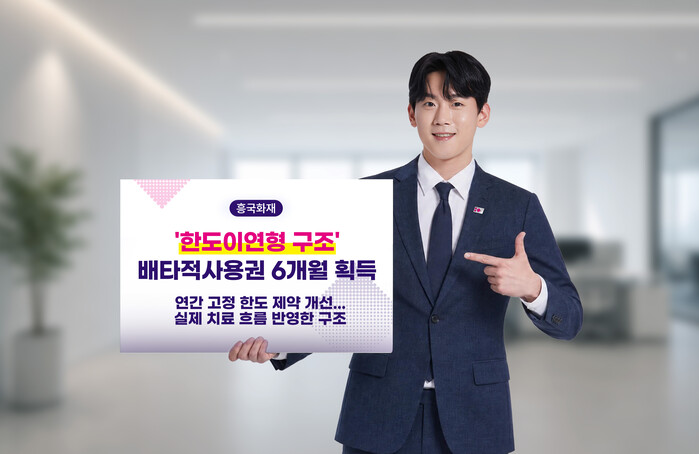 |
| ▲ 흥국화재, 한도이연형 구조로 배타적사용권 6개월 획득 [이미지=흥국화재 제공] |
배타적사용권은 생·손보협회가 독창성과 유용성, 진보성을 갖춘 신상품을 개발한 보험사에 일정 기간 독점적인 판매 권한을 부여하는 일종의 보험업계 특허 제도다.
이번 결정에 따라 다른 손해보험사들은 2027년 4월 7일까지 흥국화재와 동일한 '한도이연형' 구조를 적용한 담보를 출시하거나 판매할 수 없다.
이번에 인정받은 한도이연형 구조의 핵심은 대상 질병을 처음 진단받은 시점부터 주어지는 연간 보장 한도가 그해 치료를 받지 않더라도 소멸하지 않고 이듬해로 누적 이관된다는 점이다. 보장 한도는 최대 5회까지 이연해 쌓아둘 수 있다.
기존 암 주요 치료 통합 담보의 경우 연간 1회 한도로 보장하면서 해당 연도에 치료가 없으면 보장 기회가 그대로 소멸했다.
반면 한도이연형 방식을 적용하면 미사용된 1회가 다음 해로 넘어가 1년에 최대 2회까지 치료비를 받을 수 있게 되며, 장기 치료 과정에서 최대 5회까지 누적된 한도를 일시에 활용할 수 있다.
흥국화재는 중증 질환 치료가 매년 균등하게 발생하기보다는 수술, 항암 방사선·약물 치료 등 특정 연차나 재발 시점에 집중된다는 임상적 특성에 주목했다.
기존의 통합형 담보는 특정 시기에 집중 치료를 받을 경우 보장 한도가 부족해지는 한계가 있었고, 이를 피하고자 치료 유형별로 각각 연 1회씩 보장하는 개별 담보를 가입하면 소비자의 보험료 부담이 지나치게 커지는 딜레마가 있었다.
흥국화재는 미사용 한도를 환자가 실제 집중 치료를 받는 시점에 몰아서 쓸 수 있도록 재설계함으로써 보장 공백을 메우는 동시에 보험료 수준을 대폭 낮췄다.
상품 및 담보 세부 조건에 따라 차이가 있으나, 기존 치료별 연 1회 보장형 상품 대비 약 28%에서 47%가량 낮은 보험료로 가입할 수 있다.
최근 손해보험업계는 장기 인보험 시장의 성장세가 둔화되고 상품 간 보장 경쟁이 포화 상태에 이르면서, 단순 가입금액 증액이나 가격 인하 출혈 경쟁을 지양하고 고객의 실질적인 치료 주기를 반영한 구조적 혁신에 주력하고 있다.
사용하지 않은 혜택을 자산처럼 이월해 소비자 체감 효용을 극대화한 담보 설계는 불필요한 사업비를 절감하고 유지율을 방어하는 새로운 상품 트렌드로 자리잡을 전망이다.
흥국화재 관계자는 “이번 구조 개발은 명목상의 보장 횟수를 일률적으로 늘리는 대신 쓰지 않은 한도를 환자가 실제 목돈 치료비가 필요한 시점에 쓸 수 있도록 패러다임을 전환한 결과”라며 “보장의 실효성은 물론 매달 지출되는 보험료 부담까지 꼼꼼히 따지는 합리적인 소비자들에게 유용한 선택지가 될 것”이라고 밝혔다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]