


분할 매입해 ‘만기 사다리’ 구축…중도환매 땐 가산금리·복리 혜택 제외
[메가경제=박선영 기자] 퇴직연금 확정기여형(DC)과 개인형퇴직연금(IRP) 계좌에서도 10·20년 만기 개인투자용 국채에 투자할 수 있게 되면서 장기 노후자산 운용 수단으로 활용할 수 있는 길이 열렸다. 다만 시장에서 자유롭게 사고팔 수 없고 중도환매 시 일부 혜택이 사라지는 만큼 현재 금리보다 실제 자금을 사용할 시점에 맞춰 만기를 설계해야 한다는 분석이 나왔다.
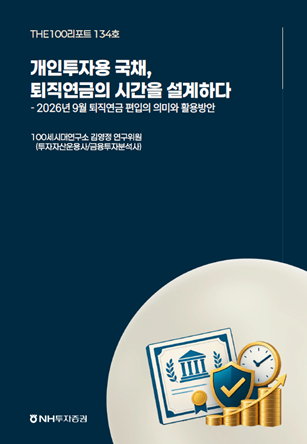
NH투자증권 100세시대연구소는 개인투자용 국채의 퇴직연금 활용 전략을 분석한 ‘THE100리포트 134호’를 발간했다고 30일 밝혔다.
 |
| ▲ NH투자증권이 발간한 THE100리포트 134호 표지 [이미지=NH투자증권 제공] |
이번 리포트는 지난 2024년 6월 처음 발행된 개인투자용 국채의 누적 발행액이 올해 9월 3일 기준 3조 2408억원을 넘어선 가운데, 이달부터 DC·IRP 계좌에서도 10년물과 20년물 청약이 가능해진 점에 주목했다.
연구소는 퇴직연금에서 개인투자용 국채를 활용할 때 장기 금리를 확정해 향후 낮은 금리로 다시 투자해야 하는 ‘재투자 위험’을 줄일 수 있다고 분석했다. 과세이연에 따른 복리 효과를 활용할 수 있다는 점도 장점으로 꼽았다.
특히 은퇴 시점에 맞춰 만기가 다른 국채를 나눠 매입하는 ‘만기 사다리’ 전략을 제시했다. 은퇴 이후 필요한 시기별 자금을 고려해 만기를 분산함으로써 노후 현금흐름을 설계하는 방식이다.
주의할 점도 있다. 개인투자용 국채는 시장에서 매매할 수 없으며 중도환매하면 가산금리와 복리 혜택을 받을 수 없다. 이에 따라 투자 당시 금리 수준만 따지기보다 자금이 필요한 시점과 만기까지 보유할 수 있는지를 먼저 살펴야 한다고 연구소는 설명했다.
장기간 고정된 명목금리를 적용받는 만큼 개인투자용 국채에 퇴직연금 자산을 집중하기보다 유동성 자산과 성장자산 등을 함께 편입해 포트폴리오를 분산할 필요가 있다고도 조언했다.
김동익 NH투자증권 100세시대연구소장은 “퇴직연금은 자금 사용 시점에 맞춘 장기 설계가 필요하다”며 “개인투자용 국채를 은퇴 시점에 맞춰 분할 매입하면 보다 예측 가능한 노후 현금흐름을 설계하는 데 활용할 수 있다”고 말했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]