


이마트, 대형마트·트레이더스 선전에도 스타벅스 적자 전환·신세계건설 부진에 발목
정유경은 사업 포트폴리오 안정화, 정용진은 자회사 체질 개선 과제
[메가경제=심영범 기자]신세계그룹의 양대 유통 계열사인 신세계와 이마트의 경영 성적표가 뚜렷하게 엇갈리고 있다.
정유경 회장이 이끄는 신세계는 백화점과 면세점의 수익성 회복을 바탕으로 올해 3분기 영업이익을 큰 폭으로 늘린 반면, 정용진 회장이 이끄는 이마트는 대형마트와 창고형 할인점 등 핵심 사업의 경쟁력 개선에도 주요 자회사 부진이 겹치며 연결 실적이 크게 후퇴했다.
양사의 실적 격차는 올해 3분기 성적만으로 설명하기 어렵다. 최근 4년간 실적 흐름을 살펴보면 신세계는 2022년 이후 영업이익 규모가 감소한 뒤 정체된 모습을 보이고 있지만, 상대적으로 안정적인 수익 기반을 유지하고 있다.
이마트는 2023년 적자 전환이라는 부침을 겪은 뒤 2025년 대규모 흑자 반등에 성공했지만 올해 다시 주요 계열사의 실적 악화라는 변수를 맞았다.
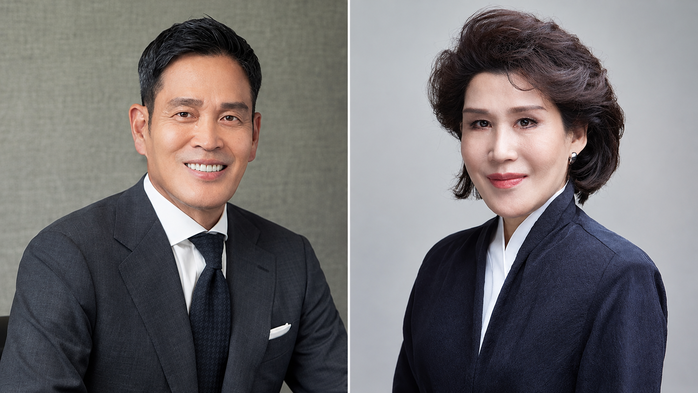 |
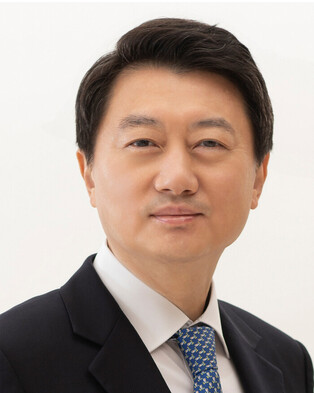
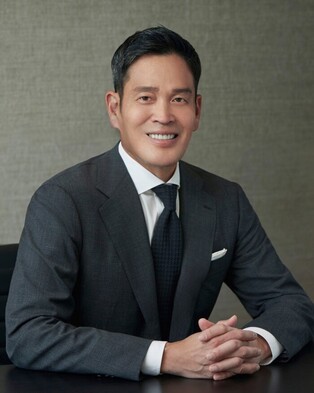
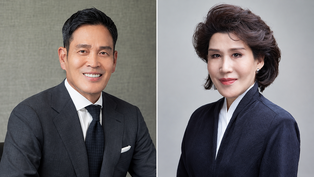
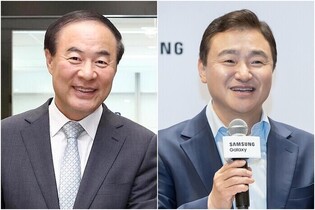
| ▲ 정용진 신세계그룹 회장(왼쪽), 정유경 신세계 회장(오른쪽). [사진=신세계] |
◆ 2022년 이후 엇갈린 실적…신세계는 안정성, 이마트는 변동성
17일 금융감독원 전자공시시스템과 양사 실적 자료에 따르면 신세계의 연결 기준 매출은 2022년 7조8127억원에서 2023년 6조3571억원으로 감소했다. 이후 2024년 6조5704억원, 2025년 6조9295억원으로 점진적인 회복세를 보였다.
영업이익은 2022년 6454억원에서 2023년 6398억원으로 소폭 감소한 뒤 2024년 4770억원으로 크게 줄었다. 2025년에는 4800억원을 기록하며 전년과 비슷한 수준을 유지했다.
백화점 사업의 경쟁력이 상대적으로 견고한 상황에서도 면세점과 패션, 라이프스타일 등 비백화점 사업의 수익성 확보가 지속적인 과제로 남아 있었기 때문으로 풀이된다. 소비 침체와 해외 소비 확대, 유통 채널 간 경쟁 심화 등으로 사업별 실적 차이가 발생하면서 연결 기준 이익 개선에도 제약이 따랐다.
다만 신세계는 백화점이라는 핵심 사업을 중심으로 수익 기반을 유지하고 있다는 점에서 상대적으로 안정적인 구조를 갖췄다는 평가를 받는다. 명품과 해외 패션, 주얼리 등 고가 상품군을 중심으로 고객당 구매액을 높이고 외국인 관광객의 소비를 적극적으로 유치하는 전략이 실적 방어에 기여하고 있다.
반면 이마트는 최근 수년간 수익성 변동이 컸다. 연결 기준 매출은 2022년 29조3324억원, 2023년 29조4722억원, 2024년 29조209억원, 2025년 28조9704억원으로 29조원 안팎을 유지했다. 외형 자체는 큰 폭으로 성장하지 못했지만 영업이익은 크게 출렁였다.
2022년 1357억원이었던 영업이익은 2023년 469억원 영업손실로 돌아섰다. 2024년 471억원으로 흑자 전환한 데 이어 2025년에는 약 3230억원 수준까지 증가했다. 2025년 영업이익 증가율은 580%를 웃돌았다.
이마트의 실적 악화에는 대형마트 시장의 성장 정체와 온라인 유통업체와의 경쟁, 자회사들의 손실 등이 복합적으로 작용했다. 대형마트가 과거처럼 매장 수 확대를 통해 외형 성장을 지속하기 어려워진 가운데 인건비와 물류비 등 고정비 부담도 수익성 개선을 제약했다.
이마트는 이에 대응해 점포 리뉴얼과 통합 매입, 자체 브랜드 확대 등을 통한 비용 효율화에 집중했다.
체질 개선은 2025년 실적 반등으로 이어졌다. 외형이 정체된 상황에서 영업이익을 크게 늘렸다는 점은 긍정적이다.
◆ 신세계, 백화점 고급화·면세점 회복…이익 성장 동력 확보
올해 3분기 실적에서는 신세계의 회복세가 더욱 선명하게 나타났다. 신세계의 3분기 연결 기준 총매출은 2조9034억원으로 전년 동기 대비 3.2% 증가했다. 영업이익은 1643억원으로 64.7% 늘어나며 역대 3분기 최대 실적을 기록했다.
이번 실적 개선의 중심에는 백화점이 있다. 백화점 사업은 3분기 총매출 1조8565억원, 영업이익 1037억원을 기록했다. 전년 동기 대비 각각 8.5%, 23.5% 증가했다. 매출보다 영업이익 증가율이 높았다는 점에서 수익성 개선이 동반됐다는 의미가 있다.
상품군별로는 명품과 주얼리·시계 등 고가 상품의 성장세가 두드러졌다. 명품 매출은 20%, 주얼리·시계 부문은 38% 증가했다. 외국인 고객 매출도 71% 늘어났다.
이는 신세계가 추진해 온 프리미엄 백화점 전략이 소비 양극화 환경에서 경쟁력을 발휘하고 있다는 점을 보여준다. 고물가와 소비심리 위축으로 중저가 소비가 위축되는 상황에서도 구매력이 높은 고객층은 명품과 고가 상품에 대한 소비를 이어가고 있다. 신세계는 주요 점포의 명품 브랜드 경쟁력과 차별화된 쇼핑 환경을 앞세워 이들 고객의 소비를 흡수하고 있다.
외국인 관광객의 소비 확대 역시 실적 개선에 중요한 역할을 했다. 국내 백화점 업계가 내국인 소비 둔화에 대응하기 위해 외국인 고객 유치에 적극적으로 나서는 가운데 신세계는 주요 점포를 중심으로 외국인 매출 비중을 높이고 있다. 관광과 쇼핑을 결합한 소비 수요가 확대되면서 국내 백화점이 단순한 상품 판매 공간을 넘어 관광객의 주요 소비 거점으로 기능하고 있다는 분석이다.
여기에 감가상각비 부담 완화 등 비용 측면의 개선도 수익성 확대에 기여했다. 매출 증가와 비용 효율화가 동시에 진행되면서 백화점 사업의 영업이익 증가율이 매출 증가율을 웃돌았다.
면세사업을 담당하는 신세계디에프의 회복도 주목된다. 신세계디에프는 3분기 영업이익 253억원을 기록해 전년 동기 56억원 영업손실에서 흑자 전환했다. 개별 자유여행객(FIT) 매출 증가와 인천공항 사업 철수에 따른 비용 부담 해소가 주요 요인으로 꼽힌다.
비백화점 계열사들도 실적 개선에 힘을 보탰다. 신세계인터내셔날은 3분기 매출 2995억원으로 전년 동기 대비 16.6% 증가했고 영업이익은 51억원으로 흑자 전환했다. 해외 패션 브랜드와 자체 화장품 브랜드의 판매 확대가 영향을 미쳤다.
신세계까사는 매출 1182억원으로 전년 동기 대비 85% 증가했고 영업이익 9억원을 기록하며 흑자 전환했다. 자주와의 상품 포트폴리오 전문화, 캄포 등 주력 상품 강화, 온라인 전용 상품 확대 등이 실적 개선에 기여했다.
신세계라이브쇼핑도 영업이익 32억원으로 전년 동기 대비 33.3% 증가했다. 자체 패션 브랜드와 차별화된 상품 구성이 수익성 개선을 뒷받침했다.
결과적으로 백화점이 핵심 이익을 창출하고 면세점과 패션, 라이프스타일 계열사가 수익성을 보완하는 구조가 형성되고 있다. 신세계 입장에서는 특정 사업에 대한 의존도를 완화하면서도 백화점의 프리미엄 경쟁력을 중심으로 그룹 전체의 수익 기반을 확대할 수 있는 여건이 마련된 셈이다.
◆ 이마트, 본업은 회복했지만 스타벅스·건설 손실이 연결 실적 압박
이마트의 3분기 실적은 본업과 연결 자회사 사이의 온도 차를 보여준다. 연결 기준 매출은 7조4919억원으로 전년 동기 대비 1.2% 증가했지만 영업이익은 461억원으로 69.6% 감소했다.
반면 별도 기준 이마트의 영업이익은 1660억원으로 전년 동기 대비 46.3% 증가했다. 별도 기준 총매출도 5조1040억원으로 11.1% 늘었다. 연결 기준과 별도 기준의 실적이 상반된 방향을 나타낸 것이다.
대형마트 사업은 가격과 상품, 공간 경쟁력을 강화하는 전략을 통해 고객 유입을 늘리고 있다. 통합 매입을 통해 상품 원가를 낮추고 초저가 자체 브랜드를 확대하는 한편, 기존 점포를 쇼핑과 휴식이 결합된 공간으로 바꾸는 리뉴얼 작업을 진행하고 있다.
특히 이마트가 추진하는 점포 리뉴얼은 온라인 쇼핑과 차별화할 수 있는 오프라인 매장의 강점을 강화하는 데 초점을 맞추고 있다. 온라인에서 구매하기 어려운 신선식품과 즉시 소비가 가능한 먹거리, 체험형 콘텐츠 등을 확대해 고객이 매장을 직접 방문할 유인을 높이는 방식이다.
이마트의 3분기 할인점 방문객은 전년 동기 대비 5.3% 증가했고 트레이더스는 8.0%, 에브리데이는 11.5% 늘었다. 대형 할인행사인 고래잇 페스타의 매출과 방문객 수도 각각 29.2%, 14.7% 증가했다. 초저가 자체 브랜드인 5K프라이스 매출은 전년 동기 대비 두 배 이상 확대됐다.
트레이더스의 성장세도 두드러졌다. 3분기 총매출은 1조1668억원으로 전년 동기 대비 16.6% 증가했고 영업이익은 552억원으로 40.5% 늘었다. 매출과 영업이익 모두 분기 기준 역대 최대 수준이다.
창고형 할인점은 대용량 상품과 가격 경쟁력을 앞세워 합리적인 소비를 추구하는 고객을 끌어들이고 있다. 이마트는 트레이더스 전용 상품과 자체 브랜드, 특화 먹거리 등을 강화해 일반 대형마트와 차별화하고 있다. 대형마트 사업의 성장 정체를 창고형 할인점이 보완하는 구조가 만들어지고 있다는 분석이다.
에브리데이도 3분기 총매출 3995억원으로 전년 동기 대비 7.7% 증가했고 영업이익은 110억원으로 11.1% 늘었다. 통합 매입에 따른 원가 절감과 퀵커머스 확대가 실적 개선에 영향을 미쳤다.
이처럼 이마트의 핵심 유통사업은 전반적으로 개선 흐름을 보이고 있다. 과거 대형마트의 경쟁력이 가격에 집중됐다면 최근에는 상품 차별화와 점포 효율화, 온라인과 오프라인을 연결하는 서비스 경쟁력까지 확대되고 있다. 이마트가 추진해 온 본업 중심의 체질 개선이 일정 부분 성과를 내고 있다는 평가가 나오는 이유다.
그러나 연결 실적에서는 자회사들의 부진이 발목을 잡았다. 가장 큰 부담은 스타벅스코리아 운영사인 SCK컴퍼니다. SCK컴퍼니는 올해 3분기 453억원의 영업손실을 기록했다. 지난해 같은 기간 600억원의 영업이익을 냈던 것과 비교하면 1년 사이 영업손익이 1053억원 악화했다.
매출도 전년 동기 대비 16.2% 감소한 6790억원에 그쳤다. 스타벅스는 국내 커피 전문점 시장에서 높은 브랜드 인지도와 충성 고객을 확보한 대표적인 소비재 브랜드다. 하지만 올해 마케팅 논란 이후 브랜드 이미지 회복과 고객 신뢰 확보가 중요한 과제로 떠올랐다.
특히 여름철 대표적인 고객 유인 행사인 e-프리퀀시 중단이 실적에 영향을 미쳤다. 마케팅 논란 이후 행사 운영이 중단되면서 고객 방문과 관련 상품 판매 등에 타격이 발생한 것으로 분석된다.
스타벅스의 부진은 이마트에 더욱 부담스럽다. 대형마트와 달리 커피 전문점은 브랜드 이미지와 고객 경험이 매출에 미치는 영향이 크기 때문이다. 충성 고객을 기반으로 안정적인 매출을 확보해 왔던 만큼 브랜드 신뢰가 흔들릴 경우 실적 회복에도 시간이 필요하다.
이마트는 브랜드 이미지 회복 활동과 운영 효율화, 상품 경쟁력 강화 등을 통해 정상화를 추진하고 있지만 단기간에 과거 수준의 수익성을 회복할 수 있을지는 지켜봐야 한다.
신세계건설도 연결 실적의 부담 요인이다. 신세계건설은 3분기 989억원의 영업손실을 기록했다. 일부 사업장의 할인 분양에 따른 대손충당금 발생 등으로 적자 규모가 전년 동기보다 540억원 확대됐다.
건설업은 부동산 경기와 프로젝트파이낸싱(PF) 시장의 영향을 크게 받는 사업이다. 원자재 가격과 금융비용 상승, 미분양 물량 등 다양한 변수가 수익성을 좌우한다. 특히 건설사업은 사업장별 손익 변동이 크고 손실이 발생할 경우 충당금과 대손 비용이 한꺼번에 반영될 수 있어 실적 예측이 어렵다.
이마트가 유통사업을 통해 벌어들인 이익이 건설 계열사의 손실로 상쇄되는 구조가 지속된다면 본업 개선만으로 연결 실적을 끌어올리는 데 한계가 있을 수밖에 없다.
SSG닷컴 등 이커머스 계열사도 과제로 남아 있다. SSG닷컴은 3분기 매출이 3033억원으로 전년 동기 대비 4.9% 감소했지만 영업손실은 264억원으로 적자 규모를 158억원 줄였다. 매출 성장보다 손익 개선에 초점을 맞춘 사업 효율화가 진행되고 있는 모습이다.
이마트24 역시 매출은 5403억원으로 2.1% 감소했지만 영업손실을 29억원으로 줄였다. 조선호텔앤리조트는 외국인 관광객 증가에 따른 객실 점유율과 객단가 상승에 힘입어 영업이익 226억원을 기록했다.
자회사별로 보면 일부 사업은 손익 개선을 이어가고 있지만 스타벅스와 신세계건설의 대규모 손실을 상쇄하기에는 역부족이었다. 결국 이마트의 핵심 과제는 대형마트의 경쟁력을 강화하는 동시에 주요 자회사의 실적 변동성을 줄이는 데 있다.
◆ 경영 성과 평가도 달라져…정유경은 성장 지속, 정용진은 자회사 정상화가 관건
양사의 실적 차이는 연간 전망에서도 나타난다. 대신증권은 신세계의 올해 연결 영업이익을 7660억원으로 전망했다. 지난해 4800억원과 비교하면 약 59.6% 증가한 규모다.
반면 이마트의 올해 연결 영업이익 전망치는 2050억원으로 제시됐다. 지난해 약 3230억원과 비교하면 36%가량 감소하는 수준이다. 신세계는 이익 성장세가 예상되는 반면 이마트는 본업 개선에도 자회사 실적이 회복되지 않으면 연간 이익 감소가 불가피하다는 전망이다.
증권가는 양사에 대한 목표주가를 모두 낮췄다. 대신증권은 신세계 목표주가를 기존보다 28% 하향한 52만원으로 조정했다. 실적 전망치 조정과 주식시장 밸류에이션 하락을 반영해 목표 주가수익비율(PER)을 기존 12배에서 10배로 낮춘 영향이다.
이마트 목표주가도 기존보다 22% 낮춘 8만4000원으로 제시했다. 주요 자회사의 실적 부진과 이익 가시성 약화가 반영됐다. 다만 양사에 대한 투자의견은 모두 매수를 유지했다.
유정현 대신증권 연구원은 신세계에 대해 백화점과 면세점의 수익성 개선, 주주환원 확대 등을 긍정적인 요인으로 평가했다. 반면 이마트는 대형마트 업황 개선에도 주요 자회사 실적이 전체 수익성을 제약하고 있다고 분석했다. 스타벅스의 실적 개선 가능성은 있지만 신세계건설의 부진을 해소할 방안을 마련하는 것이 중요하다는 진단이다.
면세점 역시 흑자 전환 이후 안정적인 수익 구조를 유지하는 것이 중요하다. 인천공항 사업 철수에 따른 비용 부담 완화가 실적 개선에 기여한 만큼 향후에는 개별 관광객 확대와 상품 경쟁력을 통해 자체적인 이익 창출 능력을 입증해야 한다.
정용진 회장이 이끄는 이마트는 상황이 다르다. 대형마트와 트레이더스 등 본업의 수익성 개선은 확인되고 있지만 주요 자회사의 실적 변동성이 여전히 크다. 이마트가 2025년 실적 반등을 통해 보여준 비용 효율화와 점포 경쟁력 강화가 올해에도 이어지고 있다는 점은 긍정적이다.
그러나 본업의 이익 증가가 그룹 전체의 수익성 개선으로 이어지지 않는다면 경영 성과를 온전히 인정받기 어렵다. 스타벅스는 브랜드 신뢰 회복과 고객 이탈 방지, 신세계건설은 부실 사업장 정리와 재무 부담 완화가 시급하다. SSG닷컴과 이마트24 역시 외형 성장보다 지속 가능한 손익 구조를 만드는 것이 우선 과제다.
유통업계 관계자는 "백화점과 대형마트는 소비자를 확보하는 방식부터 수익구조까지 차이가 크다"며 "신세계는 백화점 중심의 프리미엄 경쟁력을 강화하고 이마트는 가격 경쟁력과 오프라인 점포 효율화를 통해 수익성을 확보해야 하는 상황"이라고 말했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]