

[메가경제=정호 기자] 신세계프라퍼티는 이지스자산운용이 운용 중인 ‘이지스210호전문투자형사모부동산투자회사’의 핵심 자산인 ‘센터필드’ 매각을 투자자와의 충분한 소통 없이 일방적으로 추진하고 있다며, 이에 대해 강력한 반대 입장을 밝혔다.
15일 신세계프라퍼티에 따르면 센터필드 매각이 투자자 보호 원칙에 부합하지 않으며, 적합한 근거와 설명 없이 추진되고 있다는 점에서 이지스자산운용의 독단적 행보에 심각한 우려를 표명했다. 그럼에도 불구하고 이지스자산운용은 매각을 강행하려는 태도를 보이고 있다는 설명이다.
 |
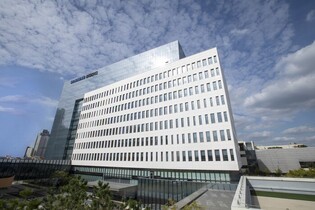
| ▲ <사진=신세계프라퍼티> |
신세계프라퍼티는 캡스톤APAC전문투자형사모투자신탁2호를 통해 해당 펀드에 에쿼티를 포함해 총 5,548억 원을 투자했으며, 센터필드 지분 약 50%(신세계그룹 전체 기준 49.7%)를 보유하고 있다.
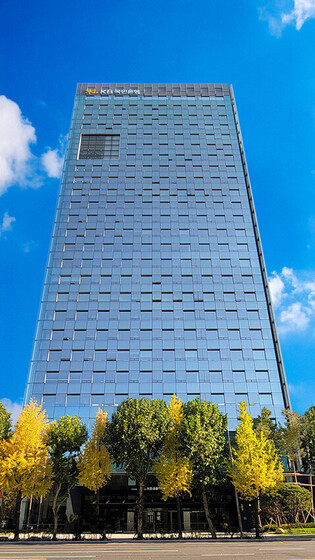
이지스자산운용이 매각을 추진 중인 센터필드는 서울 강남 테헤란로 중심부, 옛 르네상스호텔 부지에 조성된 대형 복합자산이다. 2021년 6월 준공된 센터필드는 지상 35층과 36층, 두 개의 타워로 구성됐으며 연면적 약 24만㎡, 주차대수 890대를 갖춘 강남 업무지구 최대 규모의 복합시설이다. 역삼역과 선릉역 사이에 위치해 뛰어난 접근성을 확보했으며, 오피스·호텔·F&B·라이프스타일 브랜드가 집약된 프리미엄 자산으로 현재 공실률은 0%를 기록하고 있다. 배당 수익 또한 매년 안정적으로 증가하고 있다.
센터필드는 안정적인 현금 흐름과 함께 장기적인 가치 상승 가능성이 높은 우량 자산으로 평가된다. 신세계프라퍼티가 보유한 센터필드 지분의 공정가액은 2022년 말 7,085억 원에서 2024년 말 7,428억 원으로 꾸준히 상승하며 자산 가치 제고 가능성을 입증하고 있다.
신세계프라퍼티는 센터필드 저층부에 도심형 프라임 오피스 리테일 공간인 ‘더 샵스 앳 센터필드’를 개발·위탁 운영하며 자산 가치 향상에 기여해왔다. 또한 신세계그룹 조선호텔앤리조트의 최상급 호텔 브랜드인 ‘조선 팰리스 서울 강남, 럭셔리 컬렉션 호텔’이 입점하며 센터필드는 강남을 대표하는 랜드마크로 자리매김하고 있다.
신세계프라퍼티는 우량 자산의 주요 투자자로서 ▲투자자 이익을 최우선으로 고려해야 할 운용사의 책임이 충분히 반영되지 않은 점 ▲갑작스러운 매각 시도에 대한 합리적 근거 부족 ▲투자자들이 납득할 만한 설명 없이 일방적으로 추진되고 있는 점 등을 문제로 지적했다.
신세계프라퍼티 관계자는 “센터필드 매각은 검토한 바 없으며, 이지스자산운용의 매각 결정에 동의한 사실도 없다”며 “파트너십 신뢰를 훼손하는 행위가 반복되고, 일방적인 매각 추진이 지속될 경우 투자자로서 가능한 모든 법적 대응을 포함한 강경 조치를 검토할 것”이라고 밝혔다.
이어 “당사의 펀드운용사인 캡스톤자산운용에 센터필드 펀드의 집합투자업자 변경을 포함한 모든 대응 방안에 대한 검토를 요청할 예정”이라고 덧붙였다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]