


주가 올해 저점 대비 26%↑ "해외 궐련 성장·주주환원 매력에 목표 주가 상향"
[메가경제=주영래 기자] KT&G가 올 1분기 매출과 영업이익이 모두 두 자릿수 증가하는 깜짝 실적을 내놨다. 특히 해외궐련 사업은 영업이익이 312% 증가하고, 매출액과 수량도 동반 상승하며, 압도적인 경영실적을 기록했다.
이는 방경만 KT&G 사장 취임 후 1년이 지나고 있는 현재까지 강조해온 글로벌 본업 경쟁력 강화와 수익성 중심 경영이 핵심 배경으로 꼽힌다. 증권가에서는 KT&G의 목표 주가를 연이어 상향하는 등 기업가치 상승을 전망하고 있다.
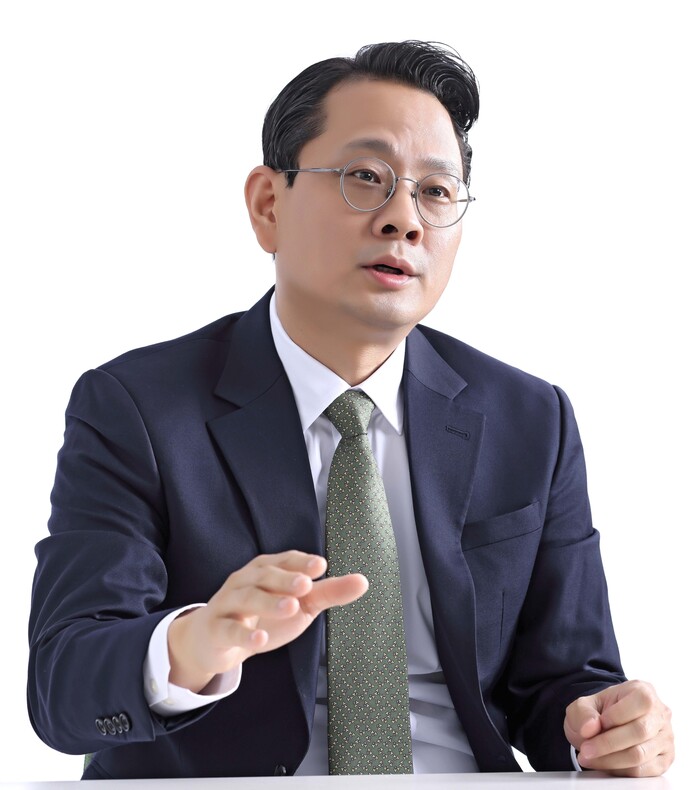 |
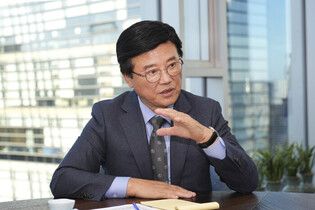
| ▲ 방경만 KT&G 사장 |
K담배 한류 힘입어 글로벌 궐련 이익‧매출‧수량 트리플↑
KT&G는 지난 8일 실적발표를 통해 2025년 1분기 연결 기준 매출액은 1조 4,911억 원, 영업이익은 2,856억 원을 기록했다고 밝혔다. 각각 전년 동기 대비 각각 15.4%, 20.7% 증가한 수치이다.
해외궐련 사업은 주요 권역에서의 가격 인상과 판매량 확대로 인해 영업이익, 매출액, 수량이 모두 증가하는 ‘트리플 성장’을 4개 분기 연속 달성했다.
특히, 해외궐련 사업의 영업이익은 전년 동기 대비 영업이익이 312.5% 급증해 ‘퀀텀점프’ 했다. 해외궐련 수량 성장이 전년 동기 대비 23.3% 늘었음을 고려하면, 판매 수량의 상승률을 월등히 뛰어넘는 이익 상승률을 보인 셈이다. 매출액도 53.9% 상승한 4,491억 원을 기록하며 분기 기준 역대 최대치를 경신했다.
이는 방경만 사장이 지난해 취임한 이후 적극적으로 추진해온 ‘해외 현지 완결형 밸류체인 전략’이 결실을 맺은 것으로 풀이된다.
KT&G는 아태‧유라시아 CIC(사내독립기업)를 중심으로 생산, 마케팅, 영업, 유통 등을 직접 관리하며, 중고가 브랜드를 집중 육성하는 등 수익성 중심의 내실이 있는 성장을 추진하고 있다. 이에 더해 지난 4월 준공된 카자흐스탄 신공장과 내년 완공을 목표로 건설 중인 인도네시아 신공장 등 해외 인프라 확장으로 글로벌 사업을 한층 더 고도화할 것으로 관측된다.
KT&G 측은 해외궐련 수익성 성장의 요인으로 “중고가 중심의 브랜드 포트폴리오 전략을 통해 전반적인 ASP(평균판매단가) 상승을 유도하고 있다”라며, “신시장 육성 및 직접 사업 확대에 따라 이익의 질적 성장 흐름이 지속되고 있으며, 실적의 지속 가능성도 충분할 것으로 보여진다”라고 전망했다.
‘릴 하이브리드’를 앞세운 NGP사업은 국내 매출이 전년 동기 대비 6.5% 증가했다. 전자담배 전용스틱의 국내 점유율은 1분기 기준 46%로 1위를 유지하고 있다. 향후에도 기술혁신에 기반한 시장리더십 강화가 전망된다.
또한, KT&G는 2024년부터 2027년까지 현금 배당과 자사주 매입 등 총 3.7조 원 규모의 현금 환원과 신규 매입한 자사주를 포함해 발행주식총수 20% 이상을 소각하는 국내외 최고 수준의 밸류업 계획을 성실히 이행하고 있다. 올해도 1.1조원 이상의 현금환원, 총 주주환원율 100% 달성 등의 목표 등을 밝히며, 주주가치 증대에 적극 나서고 있다.
“실적 컨센서스 상회”…증권가, 잇따라 목표주가 상향
견조한 본업 성장이 두각을 나타내며, 대내외 정치·경제 불확실성이 가중된 최근 증시에서도 KT&G의 주가는 올해 저점 대비 26% 상승하는 등 우상향 흐름을 이어가고 있다.
증권가에서는 글로벌 사업 호조, 강력한 주주환원 등을 근거로 KT&G의 목표주가의 눈높이를 연이어 상향 조정했다.
주영훈 NH투자증권 연구원은 “1분기 연결기준 매출액과 영업이익은 컨센서스를 상회”했으며, “일회성 인건비를 고려한 조정 영업이익은 3,432억원으로 시장 눈높이를 크게 상회하는 수준”이라고 밝혔다. 이어 “실적 성장을 핵심 요인은 해외 궐련이며, 글로벌 주요 권역에서 지속적으로 높은 매출 성장이 이루어지고 있음에 주목해야 한다”라고 설명하고, 목표주가를 14만원에서 15만원으로 상향했다.
조상훈 신한투자증권 연구원은 1분기 실적에 대해 “핵심 성장 산업에 집중한 공격적인 경영 전략과 CapEx 집행이 강력한 주주환원 정책으로 이어지는 선순환구조가 확립되며 주가가 양호할 전망”이라고 설명하며, 목표주가를 11% 올린 15만원으로 제시하며 매수 의견을 견지했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]