

SK스토아는 안정적 흑자 기업, 라포랩스도 설립 이후 매년 두자릿수 성장
[메가경제=심영범 기자]4050 여성 패션 플랫폼 '퀸잇(Queenit)' 운영사 라포랩스의 SK스토아 인수를 두고 일각에서 정육각 사례와 유사하다고 지적하는 가운데, 양측 인수 구조가 근본적으로 다르다는 분석이 나온다.
정육각은 2022년 유기농 식품 유통업체 초록마을을 인수한 뒤 불과 2년 만에 회생 절차에 돌입했다. 무리한 인수가 화근이 됐다는 평가다. 라포랩스-SK스토아 인수도 외형상 유사해 보이지만, 자금 조달 구조와 인수 대상의 수익성, 사업적 시너지 등에서 명확한 차이를 보인다.
 |
| ▲ [사진=퀸잇] |
◇ 자금 조달 구조 "3개월 초단기 브리지론 vs 안정 자금 구조 고려"
가장 큰 차이점은 자금 조달 구조다. 정육각은 인수 자금 900억원 중 530억원을 보유 현금과 투자금으로 충당했지만, 나머지 370억원(41%)을 신한캐피탈의 단기 브리지론으로 조달했다. 브리지론은 최초 만기 3개월의 초단기 구조로, 만기 때마다 재심사를 받아야 했고 금리도 계속 올랐다. 이후 6개월로 연장됐지만 상환 압박은 여전했다. 실제 정육각은 초록마을 인수 후 이자 부담과 재무 악화로 빠르게 경영난에 직면했다.
반면 라포랩스는 자기자본과 검증된 VC 투자자 지원을 기반으로 안정적인 재무 구조를 갖췄다. 보유 현금 및 현금성 자산 650억원에 더해, 기존 벤처캐피털(VC) 투자자들을 포함한 여러 VC로부터 신규 투자 720억 원을 확보해 인수 대금 1000억원 대를 충분히 조달할 수 있다는 입장이다.
라포랩스 관계자는 후보군으로 안정적인 상환 구조의 인수 금융을 고려하고 있지만, 이는 인수 후 성장 투자를 위한 여력 확보 차원이라고 밝혔다. 일각에서 제기된 현금흐름등급 관련 우려에 대해서는 "현금흐름등급은 CF3로, 일부 잘못된 정보가 있었던 것으로 보인다"고 밝혔다. 현금흐름등급은 CF1(최우수)부터 CF6(매우 취약)까지 6단계로 구성되며, CF3는 중상위권에 해당한다.
 |
| ▲ [사진=퀸잇] |
◇ 인수 대상 "적자 vs 안정적 흑자"…’라포랩스-SK스토아, 양사 모두 성장세로 수익성 기대’
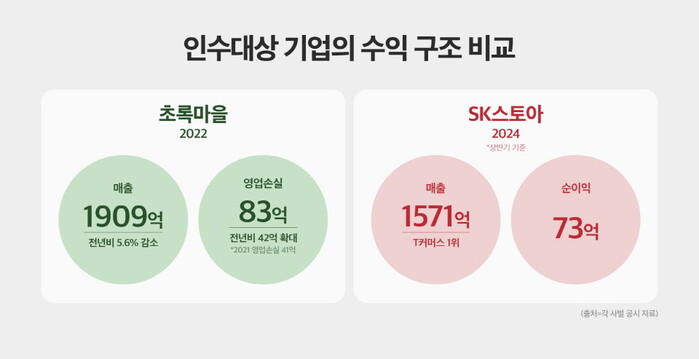
둘째, 정육각이 인수한 초록마을은 인수 당시 이미 재무적 어려움을 겪고 있었다. 정육각이 인수한 초록마을의 매출은 2021년 2,022억원에서 2022년 1,909억원으로 감소했고, 영업손실은 같은 기간 41억원에서 83억원으로 확대됐다.
정육각 역시 2021년 251억원의 영업손실 이후 지속적으로 적자를 기록했으며, 월간활성사용자수(MAU)도 2022년 3월 약 30만 4,000명에서 같은 해 11월 12만 7,000명으로 8개월 만에 58% 급락했다. 결국 양사 모두 적자를 지속하며 2024년 회생 절차에 돌입했다.
반면 SK스토아는 2023년을 제외하고 꾸준히 흑자를 기록하고 있다. 2024년 상반기 매출 1571억원, 순이익 73억원을 달성했으며, T커머스 업계 매출 1위를 기록했다.
 |
| ▲ [사진=퀸잇] |
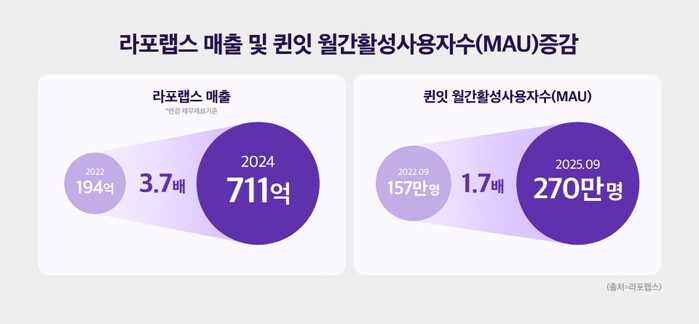
라포랩스 역시 2020년 설립 이후 매년 두자릿수 이상 성장률을 기록하며, 2025년 상반기 분기 기준 흑자 전환에 성공했다. 2024년 매출은 711억원(연결 기준)으로 전년(479억원) 대비 48% 증가했으며, 2022년 194억원 대비 2년 만에 3.7배 성장했다. 양사 모두 수익성 개선 궤도에 있으며, 인수 후 중복 비용 효율화를 통해 수익성을 더욱 강화할 수 있을 것으로 예상된다.
◇ 사업적 시너지 "검증 없음 vs 2021년부터 7개 홈쇼핑사와 협력"
셋째, 정육각과 초록마을은 사전 협력 경험이 없었고, 인수 후 시너지 창출에 실패했다. 반면 라포랩스는 2021년부터 롯데홈쇼핑, KT알파쇼핑, GS홈쇼핑, SK스토아, 현대홈쇼핑, 신세계라이브쇼핑 등 총 7개 홈쇼핑사와 협력해왔다. 특히 SK스토아와는 2년 이상 퀸잇에서 상품을 판매하며 시너지를 검증했다.
퀸잇 데이터에 따르면, 퀸잇 내 홈쇼핑사 연간 거래액은 2025년 11월 기준 전년 대비 64%(1.6배) 증가했으며, 일부 홈쇼핑사는 최대 5배까지 성장했다. 홈쇼핑 상품을 통한 신규 고객 유입은 전년 대비 55% 증가, 판매 상품 수는 203% 확대됐다. 라포랩스는 7개 홈쇼핑사와 타깃 고객층이 동일하고, TV와 모바일 채널이 상호보완적으로 작용해 사업적 시너지가 검증되었다는 입장이다.
◇ 라포랩스 ‘홈쇼핑 업계의 구조적 과제 해결과 중소 셀러 성장 지원’ 할 것
홈쇼핑 업계는 방송 시청자 감소로 수익성이 악화되고 있다. 업계 전체 방송 매출은 2024년 약 2.6조원으로 10년 만의 최저치를 기록했다. 이커머스와 라이브커머스가 급성장하면서 TV 중심의 홈쇼핑 비즈니스로만은 구조적 한계에 직면했다는 평가가 지배적이다.
퀸잇은 입점 셀러의 95%가 중소 셀러로, AI 기반 데이터 분석 기술로 TV 방송 후 발생하는 재고 부담을 모바일 채널에서 효율적으로 해소하고 있다. 이는 T커머스의 중소기업 편성비율 70% 의무와도 부합하는 상생 모델이다.
라포랩스 관계자는 "단순한 외형적 성장이 아니라, 홈쇼핑 업계의 구조적 과제를 해결하고 중소 셀러와 함께 성장하는 것이 목표"라며 "퀸잇은 입점 셀러의 95%가 중소 셀러로, 이들의 성장을 지원하는 유통 생태계를 구축해왔다"고 밝혔다.
이어 "퀸잇의 AI·데이터 기반 모바일 경쟁력으로 TV 방송 후 발생하는 재고 부담을 해소하고, TV와 모바일의 긍정적 선순환 구조를 만들어가겠다"며 "4050 고객층과 중소 브랜드를 연결하는 차세대 커머스 플랫폼으로 발전시킬 것"이라고 강조했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]