

[메가경제=정호 기자] CJ대한통운이 단기 실적 부진에도 불구하고 내년 본격적인 실적 개선이 예상되면서 투자 매력이 부각되고 있다. 유안타증권은 13일 CJ대한통운에 대해 투자의견 '매수'와 목표주가 12만원을 유지했다. 현재 주가(98,300원) 대비 22%의 상승여력이 있다는 분석이다.
최지운 유안타증권 연구원은 "CJ대한통운의 4분기 매출액과 영업이익은 각각 3조2,537억원(전년 동기 대비 3.0% 증가), 1,469억원(전년 동기 대비 4.8% 감소)으로 컨센서스에 부합할 것"이라고 전망했다.
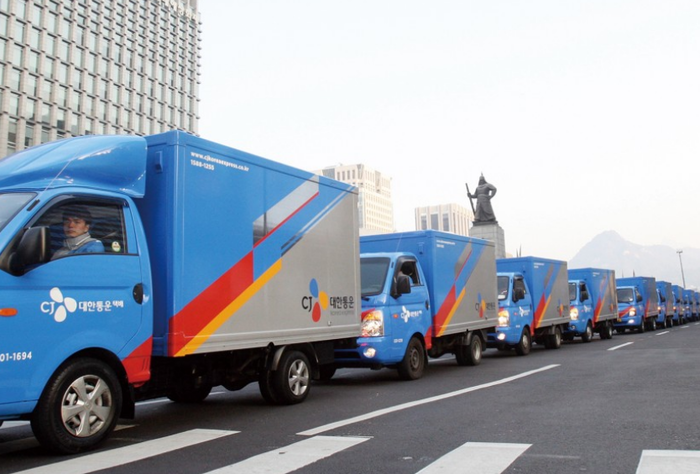 |
| ▲ 대한통운. |
부문별로 보면 택배 부문은 주 7일 배송 등 서비스 확산으로 물동량이 전년 대비 5.5% 증가할 것으로 예상된다. 다만 경쟁사와의 가격 경쟁이 지속되면서 택배 단가는 2.8% 하락했고, 이에 따라 영업이익률은 전년 대비 0.9%포인트 낮아진 것으로 분석됐다.
계약물류(CL) 부문은 신규 수주 효과가 이어지며 창고·유통(W&D) 중심의 고성장세를 보였으나, 항만 물동량 감소로 항만·운송(P&D) 사업은 부진했다. 글로벌 부문은 컨테이너 시황 약세에 따른 포워딩 실적 부진이 반영됐다.
최 연구원은 "2026년에도 주 7일 배송 서비스 확산에 따른 택배 부문의 물동량 및 점유율 회복이 지속될 것"이라며 "원가 절감에 따른 이익률 개선도 동반될 것"이라고 내다봤다.
CJ대한통운의 2026년 예상 실적 기준 주가순자산비율(PBR)은 0.4배에 불과해 여전히 저평가 구간에 머물러 있다는 평가다.
최 연구원은 "2026년 실적 개선세가 뚜렷함에도 주가는 저평가 상태"라며 "아직 12.6%의 자사주 활용 여력이 남아있다는 점도 긍정적"이라고 강조했다.
유안타증권은 CJ대한통운의 2026년 매출액을 12조9,820억원, 영업이익을 5,520억원으로 전망했다. 이는 전년 대비 각각 5.0%, 11.4% 증가한 수치다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]