

하이닉스 지분 96% 쏠림 속 자회사 부진 여전
[메가경제=주영래 기자] SK스퀘어가 '애물단지' 자회사들의 그늘을 벗어나지 못하는 가운데서도, 핵심 자산인 SK하이닉스의 주가 급등에 힘입어 목표주가가 대폭 상향됐다.
대신증권은 SK스퀘어에 대해 투자의견 '매수(Buy)'를 유지하면서 목표주가를 기존 56만원에서 76만원으로 36% 올려 잡았다.
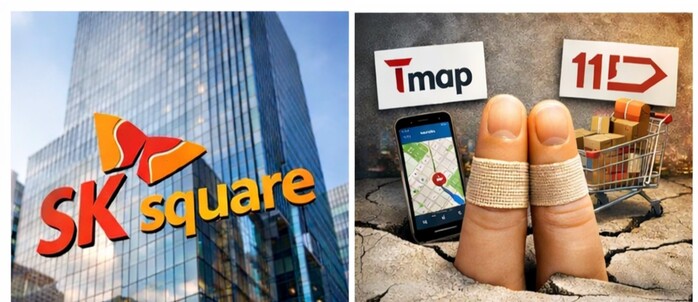 |
| ▲ SK스퀘어가 자회사 실적부진에도 SK하이닉스 덕분에 주가가 급등했다. [사진=챗GPT] |
SK스퀘어의 순자산가치(NAV)를 들여다보면 민낯이 드러난다. 전체 NAV 약 149조5000억원 가운데 SK하이닉스 지분 가치가 143조9694억원으로 96.3% 를 차지한다. 사실상 SK하이닉스 지분 투자 회사나 다름없는 구조다. 대신증권이 이번 리포트 제목을 "하나만 낳아 잘 키우자"로 붙인 것도 이 때문이다.
대신증권 김회재 연구원은 목표주가 산정에 대해 "NAV의 96%를 차지하는 SK하이닉스의 시총 상승 및 추가 상승 전망을 반영해 스퀘어 할인율 밴드 하단에 26% 디스카운트를 적용했다"고 밝혔다.
주당 NAV는 113만3359원으로 산출됐으며, 여기에 할인율 33%를 적용한 적정주가는 75만9351원이다. 상장 이후 형성돼온 할인율 밴드(45~77%, 평균 67%)와 비교하면 이례적으로 낮은 할인율을 목표로 제시한 셈이다.
티맵·11번가, 여전히 '아픈 손가락’
문제는 하이닉스를 제외한 나머지 자회사들이다. SK스퀘어의 자회사 포트폴리오는 오랫동안 지주사의 발목을 잡아온 '아픈 손가락'으로 불려왔다.
티맵모빌리티는 반전의 조짐을 보이고 있다. 지난해 4분기 데이터 사업 매출이 전년 동기 대비 36% 증가했고, EBITDA(상각 전 영업이익)가 처음으로 흑자 전환에 성공했다.
대신증권은 "MAU 1539만명으로 역대 최대를 달성했고 AI 에이전트를 출시해 4분기 이용자 수가 515만명을 기록했다"고 평가했다. 수치만 보면 성장 궤도에 오른 듯하지만, 흑자 전환이 이제 막 시작된 단계라는 점에서 여전히 '회복 중인 환자'에 가깝다는 시각도 적지 않다.
11번가는 더 깊은 수렁에 있다. 지난해 4분기 영업손실은 396억원을 기록했다. 한때 아마존과의 협업으로 기대를 모았던 11번가는 이제 SK스퀘어의 기업가치를 갉아먹는 대표적인 비용 요인으로 꼽힌다.
4분기 기준 전체 매출에서 커머스(11번가 등) 비중은 30%, 모빌리티(티맵) 비중은 40%다. 두 사업 합산 비중이 70%에 달하지만, 정작 SK스퀘어 기업가치에서 이들 비상장 자회사 전체가 차지하는 비중은 고작 2.9% 에 불과하다. 자회사들이 얼마나 짐이 되고 있는지를 방증하는 수치다.
그럼에도 SK스퀘어 주가는 최근 1년간 530% 넘게 치솟았다. 이유는 하나다. SK하이닉스다. 지난해 10월 SK하이닉스의 시가총액 비중이 주식형 펀드의 단일 종목 편입 한도인 10%를 넘어서면서, 규정상 하이닉스를 더 이상 담지 못하는 펀드들이 SK스퀘어로 눈을 돌리기 시작했다.
김 연구원은 "스퀘어가 하이닉스의 대안으로 부각되면서 NAV 대비 할인율은 2025년 6월 47%까지 축소됐다"며 "현재 하이닉스의 실제 시총 비중은 15.0%로, 스퀘어의 하이닉스에 대한 대안 투자 매력이 지속되고 있다"고 분석했다.
NAV 대비 할인율도 빠르게 좁혀지고 있다. 2024년 65%에 달했던 할인율은 2025년 52%로 축소된 데 이어, 현재는 46%까지 내려와 상장 이후 역대 최저 수준을 기록 중이다.
김 연구원은 "하이닉스의 12M FWD PBR이 2.8배 수준으로 역사적 고점을 경신한 만큼 스퀘어의 NAV 대비 할인율 역시 추가로 축소되어야 한다"며 목표 할인율로 33%를 제시했다.
SK스퀘어 자체도 지난해 11월 기업가치 제고 계획에서 "NAV 대비 할인율 목표를 기존 2027년 50% 이하에서 2028년 30% 이하로 상향 제시했다"고 밝힌 바 있다.
주주환원은 착실히, 자회사 정리는 과제로
SK스퀘어는 2023년 3월 첫 주주환원을 시작한 이후 현재까지 누적 7100억원어치 자사주를 취득하고 6100억원을 소각했다. 지난해 11월부터 올해 2월까지도 1000억원 규모의 자사주를 추가로 사들였다. 주주환원 면에서는 꾸준한 행보를 이어가고 있다는 평가다.
하지만 투자자들의 시선은 여전히 티맵과 11번가에 고정돼 있다. 김 연구원도 "향후 주가는 SK하이닉스의 주가와 유사하거나 조금 더 가파르게 움직일 것"이라고 전망하면서도, 자회사 가치 개선 여부는 여전히 열린 과제로 남겨뒀다. 하이닉스 지분 하나로 버텨온 SK스퀘어가 진정한 지주사로서의 가치를 인정받으려면, '아픈 손가락' 자회사들이 스스로 설 수 있어야 한다는 숙제는 여전하다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]