

[메가경제=주영래 기자] OCI가 반도체 소재 사업 확장과 카본케미칼 부문 회복에 힘입어 2분기 시장 기대치에 부합하는 실적을 낼 것이라는 증권가 전망이 나왔다.
LS증권은 10일 OCI에 대한 기업분석 보고서를 통해 투자의견 '매수(Buy)'와 목표주가 17만8000원을 유지한다고 밝혔다. 현재 주가 대비 상승여력은 107.2%로 제시됐다.
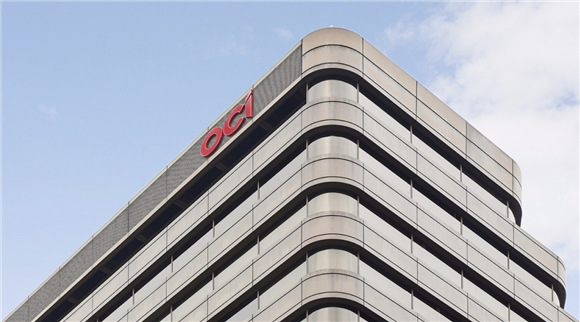 |
| ▲OCI. |
보고서에 따르면 OCI의 올해 2분기 연결 기준 매출은 5908억원으로 전년 동기 대비 12.1%, 전분기 대비 16.6% 증가할 것으로 예상됐다. 영업이익은 506억원으로 흑자 전환하며 전분기 대비 81.8% 늘어날 것으로 추정됐다. 이에 따른 영업이익률(OPM)은 8.6%로 제시됐다.
LS증권은 실적 개선을 베이직케미칼 부문의 회복이 주도할 것으로 분석했다. 반도체 소재는 고객사의 이연 물량이 반영되며 판매량이 늘었고, TDI와 CA 가격 상승도 수익성 개선에 기여한 것으로 평가됐다. 반면 카본케미칼 부문은 BTX 가격 상승 효과를 누렸지만, 피치(Pitch)는 중동 고객사 판매 감소로 일부 부진을 겪은 것으로 분석됐다.
LS증권은 하반기 이후 반도체 소재 사업이 OCI의 성장축으로 자리 잡을 것으로 내다봤다. 반도체용 폴리실리콘은 원가와 수율 개선이, 인산은 증설 효과가, 과산화수소는 가동률 상승이 각각 예상되며 하반기부터 실적 기여도가 확대될 것으로 전망했다.
카본케미칼 부문도 수익성 회복이 기대된다. 중동 지역 수요 정상화로 고수익 제품인 피치 판매가 회복될 것으로 예상되며, 고압전선용 스페셜티 카본블랙 확대도 수익성 개선 요인으로 꼽혔다.
이를 토대로 LS증권은 OCI의 올해 연간 영업이익을 1667억원, 내년에는 1877억원으로 전망했다. 영업이익률은 올해 7.5%에서 내년 8.8%로 개선될 것으로 추정했다.
보고서는 OCI가 기존 범용 화학 중심 사업 구조에서 반도체 소재와 스페셜티 화학 중심으로 포트폴리오를 전환하고 있다는 점에도 주목했다. 카본케미칼의 현금창출력과 반도체 소재 사업 확대가 동시에 진행되면서 기업가치 재평가, 이른바 '멀티플 리레이팅'이 가능할 것으로 평가했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]