

박 전 상무, 주총 패배 후 지분율 경쟁으로 판 옮길까...‘정중동’ 행보에 주목
[메가경제=이석호 기자] 박찬구 금호석유화학그룹 회장이 '조카의 난' 당시 핵심 쟁점으로 떠올라 '뜨거운 감자'였던 금호리조트 인수를 마무리했다.
박철완 금호석유화학 상무가 비연관 사업을 고가에 사들인다며 금호리조트 인수 중단을 요구했지만 지난달 31일 해임되면서 논란에 종지부를 찍었다.
금호석유화학그룹은 계열사 금호석유화학·금호피앤비화학이 지난 1일 금호티앤아이, 아시아나IDT,아시아나에어포트, 아시아나세이버 등 금호리조트 주주인 4개 회사에 잔금 납입을 마쳐 인수 절차를 종료했다고 2일 밝혔다.
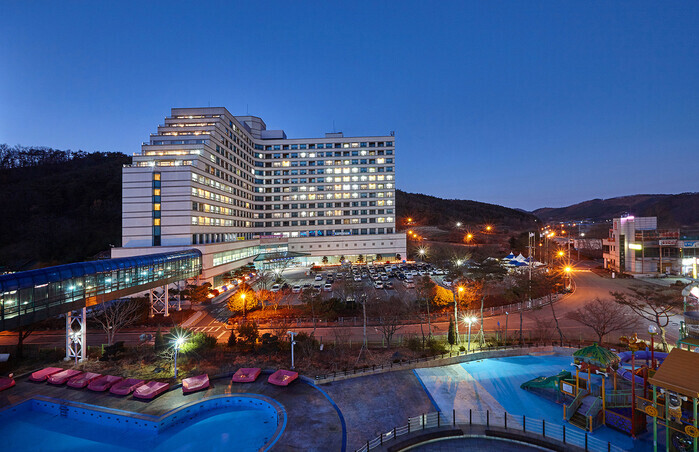 |
| ▲ 금호리조트 야경 |
금호리조트(중국법인 제외)의 최종 인수가는 2404억 원으로, 주당 1만 5425원에 거래됐다. 인수 금액은 금호석유화학(66.72%)과 금호피앤비화학(33.28%)이 각각 1604억 원, 800억 원씩 지급했다.
금호석화 개인 최대주주인 박철완 전 상무는 “부채비율이 400%에 달하는 금호리조트 인수는 어떠한 사업적 연관성도 없고, 회사의 가치와 주주의 이익을 훼손하는 결정”이라며 끝까지 인수 반대 입장을 고수해왔다.
금호리조트의 EV/EBITDA(법인세·이자·감가상각비 차감 전 영업이익 대비 기업가치)가 약 173배에 달해 고가 인수에 해당한다는 주장이다.
하지만 금호석화 측은 오히려 부동산 자산가치 관점에서 접근하면 코로나19 여파로 저평가된 상황에서 저가 인수에 성공한 사례라는 주장을 펼쳐왔다.
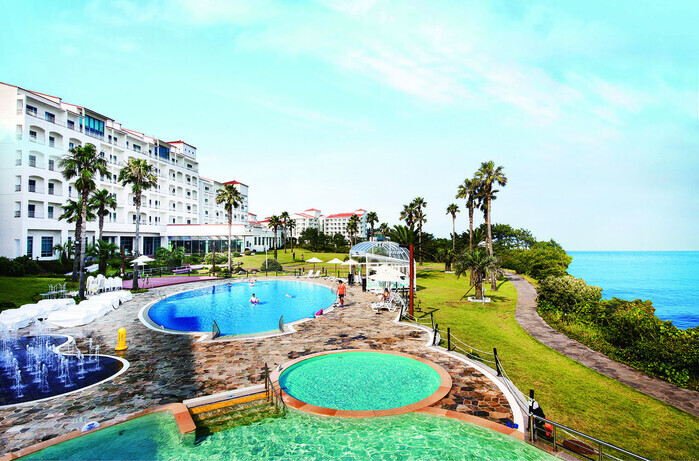 |
| ▲ 금호리조트 전경 |
이번 인수 작업 종료로 금호리조트는 콘도 부문 리모델링과 온라인 플랫폼 관련 전략적 제휴 등 수익성 개선 작업에 돌입할 예정이다.
금호석화그룹은 지난달 금호리조트 신임 대표에 김성일 금호미쓰이화학 전무, 최고재무책임자(CFO)에 조형석 금호석화 상무를 선임했다.
또한 리조트사업 담당 임원에 김진혁 전 호텔신라 상무, 골프사업 담당 임원에 전유택 전 한솔개발 대표를 영입하면서 업계 전문가를 경영 전면에 포진시켰다.
금호리조트 직원들은 금호석화그룹이 입주해 있는 을지로 시그니쳐타워 건물에서 진행 중인 사무실 리모델링이 완료되는 내달 초 입주 예정이다.
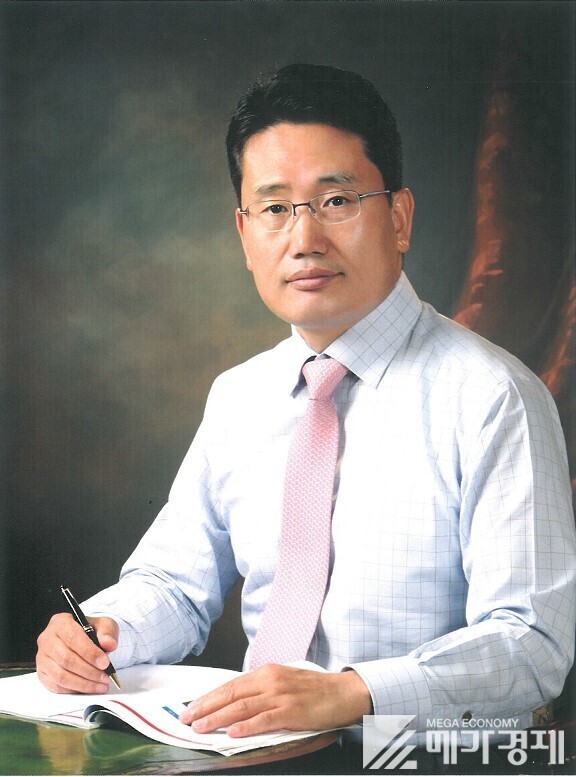 |
| ▲ 김성일 금호리조트 신임 대표이사 [사진=금호석유화학 제공] |
금호리조트는 공정거래위원회의 기업결합심사가 완료되면서 계열 편입신고 후 내달에 있을 '2021년 대규모 기업집단 발표'에서 금호석화그룹 계열사로 공식화될 예정이다. 회사 측은 이번 인수로 금호석화그룹이 지난해 대기업집단 순위 59위에서 약 6계단 정도 상승할 것으로 전망했다.
박찬구 회장은 “금호리조트가 미래 그룹의 성장동력의 한 축을 담당할 수 있을 것이라 확신한다”며 “다각적으로 시설과 서비스를 개선하여 빠른 시일 내에 경쟁력을 확보할 수 있도록 노력할 것”이라고 말했다.
한편, 지난달 정기 주총에서 박철완 전 상무 측 주주제안이 모두 부결되면서 박찬구 회장의 완승으로 '조카의 난'이 첫 막을 내린 것으로 보이지만 향후 판을 바꿔 지분율 경쟁에 적극적으로 참전할지 박 상무 측 행보에도 관심이 모아진다.
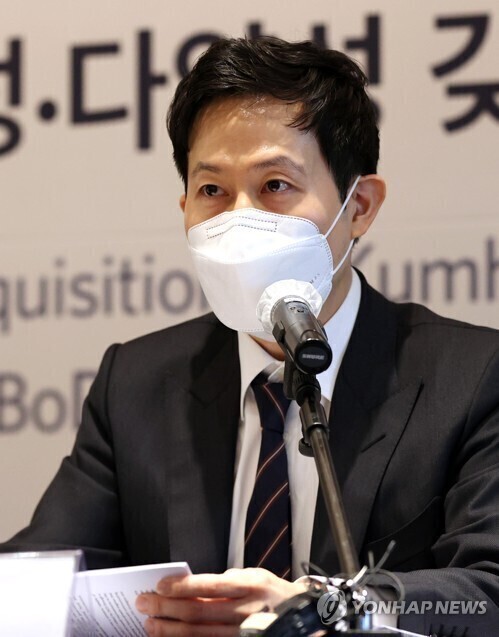 |
| ▲ 박철완 금호석유화학 상무 [서울=연합뉴스] |
지난달 박 전 상무의 모친 김형일 씨와 장인 허경수 코스모그룹 회장이 잇따라 지분을 사들이면서 일단 지분율 경쟁에 시동을 건 모습을 보이기도 했다. 박 상무 측 지분율은 10.16%로 박 회장 측(14.84%)과 차이가 크지 않다.
박 전 상무는 주총 반란이 무위로 마무리되자 “끝이 아닌 시작에 불과하다”며 "앞으로도 회사의 기업가치 및 주주가치 제고를 위해 다양한 노력을 기울일 것"이라는 입장을 내놔 이후 이어질 분쟁의 여지를 남겼다.
금호석화는 지난해에 이어 올해도 업황 호조로 사상 최대 성과를 기록할 전망이다. 코로나19가 전세계적으로 3차 유행까지 발발하고 있어 금호석화 주력 사업인 NB라텍스 수요 강세가 계속될 것으로 보인다.
조현렬 삼성증권 연구원은 "2011년 이후 처음으로 30% 초과하는 ROE(자기자본이익률)를 달성할 전망"이라며 목표주가를 6% 상향한 35만 원을 제시했다.
[저작권자ⓒ 메가경제. 무단전재-재배포 금지]